江西医药中间体:从精细化工到API生产的产业链价值解析
在医药产业链中,中间体往往是最不显眼却最不能缺少的一环。它上承基础化工原料,下接原料药(API)与制剂生产,决定了药品能否规模化、低成本、稳定地走向市场。近年来,随着国内医药化工产业向中西部梯度转移,江西凭借资源、能源、区位与园区配套的综合优势,逐渐成为医药中间体和精细化工产品的重要承接地。本文从产业逻辑、产品体系、定制合成能力与质量体系等角度,梳理江西医药中间体的真实价值所在。
医药中间体在产业链中的位置:看不见的“腰部”
理解江西医药中间体的产业意义,首先要厘清中间体的定位。医药中间体是药品合成过程中的一类结构片段或前体化合物,通常需要经过多步化学反应才能转化为原料药。它既不同于大宗基础化工原料,也不同于直接用于制剂的API,而是介于两者之间的“腰部环节”。
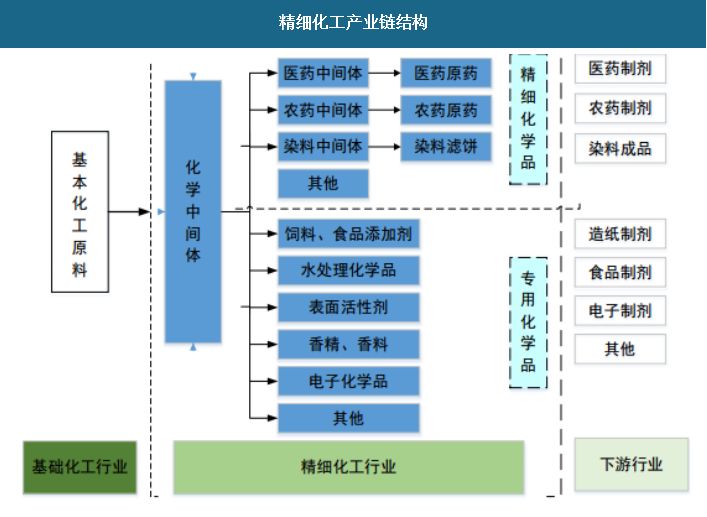
这一环节的特点十分鲜明:
- 工艺密集:一个中间体往往涉及硝化、氯化、还原、缩合、酰化、环合等多步单元反应,工艺路线的选择直接影响收率与成本。
- 定制属性强:多数中间体并非通用标准品,而是围绕下游客户的目标分子结构进行定制合成,批次间一致性要求高。
- 合规门槛高:涉及危险化学品管理、环保排放、安全生产等多重监管,对企业的工程能力与EHS体系提出实质要求。
- 规模弹性大:从公斤级中试到百吨级商业化生产,需要企业具备柔性产线与工艺放大的能力。
正因如此,医药中间体并非简单的“化工加工”,而是工艺开发、工程放大与质量管理三者叠加的技术型制造。江西在这一环节的崛起,本质上是一批企业完成了从基础化工向精细化工、再向医药中间体与原料药定制合成的能力跃迁。
江西发展医药中间体产业的现实基础
江西在医药化工领域的产业基础并非一日形成。从产业要素看,有几个支撑点值得关注。
化工园区与配套体系相对完整
江西在樟树、九江、景德镇、赣州等地布局了化工与生物医药相关园区,集中供热、污水处理、危废处置等公用工程配套逐步完善。对于医药中间体这类对公用工程依赖度高的制造活动而言,园区化集中管理既降低了单个企业的环保成本,也提升了监管效率。
资源与能源成本具备比较优势
精细化工中间体生产中,溶剂、酸碱、无机盐等基础原料消耗量大,能源成本在总成本中占比不低。江西在水电、蒸汽及部分基础化工原料供应上具有一定成本优势,这对利润率敏感的中低端中间体以及需要大规模放量的品种尤为重要。
区位连接长三角与珠三角
江西东邻浙江、福建,南接广东,北靠湖北、安徽,高速公路与铁路网络使其能够在数小时内覆盖长三角与珠三角两大医药产业聚集区。对于原料药厂家与制剂企业而言,供应商的物流响应速度是供应链稳定性的重要考量,江西的地理位置在这一维度上具备实际价值。
承接产业转移的政策窗口
沿海地区对化工项目的环保与安全监管持续趋严,部分中间体产能向中西部转移。江西在承接过程中,逐步形成以医药中间体、精细化工中间体、医药原料供应为核心的产业组团,并带动了本地定制合成服务能力的发展。
产品体系:从精细化工中间体到原料药定制合成
以欧氏医药(jxosyy.com)为代表的江西制药企业,其产品结构通常覆盖多个层级,形成从中间体到API的纵向链条。这种结构对下游客户的意义在于:减少多供应商协调成本,提升工艺衔接的连贯性。
精细化工中间体
包括芳香族、杂环类、含卤素、含氮杂环等结构单元,广泛应用于抗感染、心血管、消化系统、神经系统等药物合成路线中。此类产品对纯度、杂质谱与水分控制要求较高,通常需要提供COA、HPLC/GC图谱及杂质档案。
医药中间体定制
围绕客户提供的目标分子或路线要求,开展路线评估、小试开发、中试放大与商业化生产。定制合成的核心不在于“能做”,而在于“能稳定地做、能放大、能合规”。这要求企业具备工艺研发团队、公斤级实验室与柔性生产装置。
原料药(API)与医药原料供应
部分具备条件的企业进一步延伸至API环节,按相关规范组织生产,为制剂企业提供原料药供应。API环节对质量管理体系、厂房设施、注册文件的要求显著高于中间体,是产业升级的重要标志。
医药化工产品配套
除医药用途外,部分中间体与精细化工产品也服务于农药、兽药、电子化学品、新材料等领域,形成产品线的横向延展,提升装置利用率与抗周期能力。
定制合成服务的能力构成:客户真正关心什么
在原料药定制合成与中间体定制服务中,客户评估供应商时通常关注以下几个维度,这也是江西医药中间体企业构建竞争力的关键。
- 路线开发能力:能否在保证质量的前提下优化路线,降低步骤数、减少危险反应、提升总收率。
- 工艺放大经验:从实验室到中试再到商业化生产,反应釜传热、搅拌、加料方式的变化往往带来收率波动,放大经验决定了项目能否落地。
- 杂质控制水平:基因毒性杂质、残留溶剂、重金属等指标的控制能力,直接关系到下游API能否通过审评。
- 交付稳定性:批次间一致性、交货周期、产能弹性,是供应链管理的核心指标。
- 合规与文件支持:包括工艺描述、质量标准、稳定性数据、变更控制等文件体系,支撑客户的注册与审计需求。
从行业实践看,能够同时满足上述条件的供应商并不多。这也是为什么医药中间体行业呈现出较强的客户黏性——一旦某条路线通过验证并进入商业化阶段,更换供应商的验证成本较高。
质量检测与EHS:中间体企业的隐形门槛
医药中间体生产涉及大量危险化学反应与有机溶剂,安全与环保不是“附加项”,而是准入条件。具备规模的企业通常配置:
- 独立的 analytiCal 检测中心,配备HPLC、GC、LC-MS、水分测定、熔点测定等仪器;
- 完善的EHS管理体系,涵盖工艺安全评估、反应风险分析、三废处理与应急预案;
- 批次追溯系统,实现从原料入库到成品出库的全流程记录;
- 持续的工艺优化机制,通过微通道反应、连续流等工程技术降低安全风险与排放强度。
对于采购方而言,审厂时关注的不只是设备清单,更是体系是否真正运行。江西医药中间体企业在承接沿海转移订单的过程中,普遍经历了客户审计的锤炼,质量体系与EHS能力的提升是这一轮产业转移带来的实质性变化。
产业趋势:江西医药中间体的下一步
从更长的周期看,江西医药中间体产业面临几个明确的演进方向。
其一,从中间体向API延伸。 中间体的附加值相对有限,向原料药乃至制剂延伸是提升产业层级的必然路径。这需要企业在质量体系、注册能力与资金投入上持续加码。
其二,从通用品种向特色品种集中。 在大宗中间体价格竞争激烈的背景下,聚焦特色杂环、含氟中间体、手性中间体等高壁垒品种,是差异化竞争的现实选择。
其三,绿色工艺与连续化生产。 环保监管趋严推动企业采用连续流反应、催化加氢替代化学还原、溶剂回收套用等工艺,既降低排放,也提升本质安全水平。
其四,供应链本地化协同。 随着国内医药产业链自主可控诉求增强,江西医药中间体企业与长三角、珠三角原料药厂家的配套关系将更加紧密,形成区域间的分工协作。
结语
江西医药中间体不是一个孤立的产品概念,而是一条由精细化工中间体、定制合成服务、原料药生产与质量体系共同支撑的产业链条。对于下游制药企业而言,选择江西的医药中间体供应商,看中的不只是成本,更是工艺开发能力、放大经验与合规水平的综合匹配。对于江西本地的医药化工企业而言,真正的竞争力也不在于产能规模,而在于能否把一条路线做稳、做精、做合规。在这条“看不见的腰部”环节上,扎实的工艺与体系能力,才是长期价值的来源。